Domain arbeitgeber-verklagen.de kaufen?
Wir ziehen mit dem Projekt
arbeitgeber-verklagen.de um.
Sind Sie am Kauf der Domain
arbeitgeber-verklagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain arbeitgeber-verklagen.de kaufen?
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **


Ähnliche Suchbegriffe für Abschreibungen Einnahmen
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
RNK Arbeitsvertrag 502, A4, gewerbliche Arbeitnehmer, 2 SeitenMerkmale: Ausführung: gewerbliche Arbeitnehmer weitere Produktinformationen: Format: A4 Blattanzahl: 2 Blatt Made in Germany sonstiges: für gewerbliche Arbeitnehmer, befristete oder unbefristete Beschäftigung möglich, Probezeitvereinbarung, Beschäftigung tariflich oder außertariflich möglich, mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe, Ausschluss der Lohnfortzahlung bei erkranktem Kind, entspricht den aktuellen gesetzlichen Bestimmungen19,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
William Brodrick - Die sechste Klage - Preis vom 08.11.2026 04:07:54 hBinding : Gebundene Ausgabe, Label : List Hardcover, Publisher : List Hardcover, medium : Gebundene Ausgabe, numberOfPages : 463, publicationDate : 2004-08-01, authors : William Brodrick, translators : Bernhard Kleinschmidt, Thomas Merk, languages : german, ISBN : 34717948754,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann mein Arbeitgeber mich auf Schadensersatz verklagen?
Kann mein Arbeitgeber mich auf Schadensersatz verklagen, wenn ich durch Fahrlässigkeit oder vorsätzliches Fehlverhalten einen finanziellen Schaden verursacht habe? In solchen Fällen könnte Ihr Arbeitgeber rechtliche Schritte einleiten, um den entstandenen Schaden ersetzt zu bekommen. Es ist wichtig, dass Sie sich an die geltenden Gesetze und Vorschriften halten, um mögliche rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich, im Zweifelsfall rechtlichen Rat einzuholen, um Ihre Rechte und Pflichten zu verstehen. Letztendlich hängt die Möglichkeit einer Schadensersatzklage von den spezifischen Umständen des Falls ab. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
RNK Arbeitsvertrag 502, A4, gewerbliche Arbeitnehmer, 2 SeitenMerkmale: Ausführung: gewerbliche Arbeitnehmer weitere Produktinformationen: Format: A4 Blattanzahl: 2 Blatt Made in Germany sonstiges: für gewerbliche Arbeitnehmer, befristete oder unbefristete Beschäftigung möglich, Probezeitvereinbarung, Beschäftigung tariflich oder außertariflich möglich, mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe, Ausschluss der Lohnfortzahlung bei erkranktem Kind, entspricht den aktuellen gesetzlichen Bestimmungen19,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
-
Kann mein Arbeitgeber mich auf Schadensersatz verklagen?
Kann mein Arbeitgeber mich auf Schadensersatz verklagen, wenn ich durch Fahrlässigkeit oder vorsätzliches Fehlverhalten einen finanziellen Schaden verursacht habe? In solchen Fällen könnte Ihr Arbeitgeber rechtliche Schritte einleiten, um den entstandenen Schaden ersetzt zu bekommen. Es ist wichtig, dass Sie sich an die geltenden Gesetze und Vorschriften halten, um mögliche rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich, im Zweifelsfall rechtlichen Rat einzuholen, um Ihre Rechte und Pflichten zu verstehen. Letztendlich hängt die Möglichkeit einer Schadensersatzklage von den spezifischen Umständen des Falls ab. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
-
William Brodrick - Die sechste Klage - Preis vom 08.11.2026 04:07:54 hBinding : Gebundene Ausgabe, Label : List Hardcover, Publisher : List Hardcover, medium : Gebundene Ausgabe, numberOfPages : 463, publicationDate : 2004-08-01, authors : William Brodrick, translators : Bernhard Kleinschmidt, Thomas Merk, languages : german, ISBN : 34717948754,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
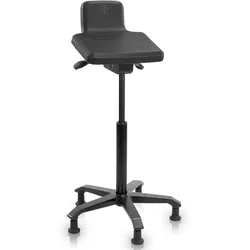
Score Stehhilfe ArbeitsplatzScore Stehhilfe Arbeitsplatz Die Score Stehhilfe ist die ideale Unterstützung für einen ergonomischen Arbeitsplatz, an dem häufig im Stehen gearbeitet wird. Sie schont Beine und Rücken und erlaubt eine flexible Haltung zwischen Sitzen, Stehen und Anlehnen. Durch die höhenverstellbare Konstruktion kann die Stehhilfe ganz einfach an Arbeitsbereiche angepasst werden. Dank ihrer robusten Bauweise ist die Score Stehhilfe ideal für Büro, Empfang, Werkstatt, Produktion und andere professionelle Arbeitsumgebungen geeignet. Standardausstattung: + Gasfeder-Höhenverstellung ca. 65-90 cm (67-92 cm bei Ø 67 cm) + Sitzwinkel verstellbar + Oberfläche Polyurethan + Aluminium-Fußkreuz Schwarz, ø 54 cm + optional: Aluminium-Fußkreuz Schwarz, ø 67 cm + Gleiter + weiche Lenkrollen belastet gebremst optional + maximales Gewicht ca. 120 kg Maße: Sitzhöhe ca. 65 - 90 cm Lieferung: zerlegt in einem Karton bis hinter die erste abschließbare Tür ebenerdig. Markenprodukt des namhaften Herstellers aus der EU348,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
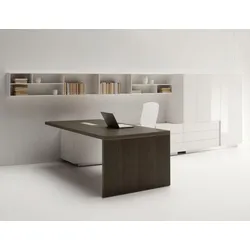
Arbeitsplatz Schreibtisch BüromöbelsystemeArbeitsplatz Schreibtisch Büromöbelsysteme Büromöbelsysteme bieten unterschiedliche Möglichkeiten, um Arbeitsplatz zu gestalten. Unzählige Aufbewahrungsmöglichkeiten sind für einen Arbeitsplatz besonders wichtig. Dieser Arbeitsplatz Schreibtisch verfügt über einen integrierten Sideboard, an dem der Aktenschrank beigestellt wird. Aktenschrank kann nach Bedarf auch separat aufgestellt werden. In dem großen Fach von Aktenschrank kann optional eine Garderobe installiert werden. Standardausstattung: + Rechteckige Tischplatte 160 x 90 cm. + Optional: 180 x 90, 200 x 100 oder 220 x 100 cm + Wangengestell + Schreibtischhöhe ca. 74 cm. Optional ca. 78 cm + Integriertes Sideboard + Inkl. Aktenschrank + Oberfläche: Melamin oder Naturfurnier + Optional: Garderobe im Aktenschrank + Optional: Mediaport mit Netzleiste + Optional: Wandregale je ca. 160 x 25 x 38 cm Maße Schreibtisch: Gesamtbreite: ca. 180 (200, 220 oder 240) cm Gesamttiefe: ca. 407 (411) cm Gesamttiefe ohne Aktenschrank: ca. 247 (251) cm Höhe: ca. 74 (78) cm Lieferumfang: Schreibtisch mit integr. Sideboard Aktenschrank ca. 160 x 55 x 152 cm Lieferung: Arbeitsplatz Büromöbelsysteme werden zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen): + Lieferung bis zur Verwendungsstelle + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung (opt. Wandregale werden montiert, aber nicht befestigt). Qualitätsprodukt vom renommierten Hersteller aus der EU6159,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.